
Día 3 del mes. Una persona del equipo tiene abierto el estado de cuenta en una pantalla y el Excel de ingresos en otra. Marca algunas filas en verde, otras en rojo y deja varias en amarillo porque falta averiguar quién hizo cada transferencia. Dirección pregunta si el reporte ya está listo; todavía no.
La conciliación bancaria automática compara los movimientos registrados por tu empresa con los que aparecen en la cuenta bancaria, y ayuda a detectar cuáles coinciden y cuáles necesitan revisión. Así, el equipo puede enfocarse en las diferencias en lugar de cotejar cada renglón a mano.
El título plantea una meta, no una promesa de que cualquier cierre toma cinco minutos. El tiempo depende del volumen de movimientos, la calidad de las referencias y las excepciones pendientes. La idea es que, al resolver las diferencias durante el mes, el cierre deje de convertirse en una reconstrucción de días.
¿Qué es la conciliación bancaria automática?
La conciliación bancaria consiste en comparar lo que tu sistema registra como cobrado o pagado con los depósitos y cargos que el banco reporta. Si un pago aparece en ambos registros y corresponde al mismo cliente, monto y concepto, puede marcarse como conciliado. Si hay diferencias, hay que explicarlas antes de dar por bueno el saldo.
Por ejemplo, tu registro puede mostrar que una empresa pagó una factura el último día del mes, pero el depósito aparece en el banco hasta el siguiente. O quizá el dinero llegó, pero la referencia no identifica al cliente. En ambos casos, el reporte necesita contexto para reflejar lo que realmente pasó.
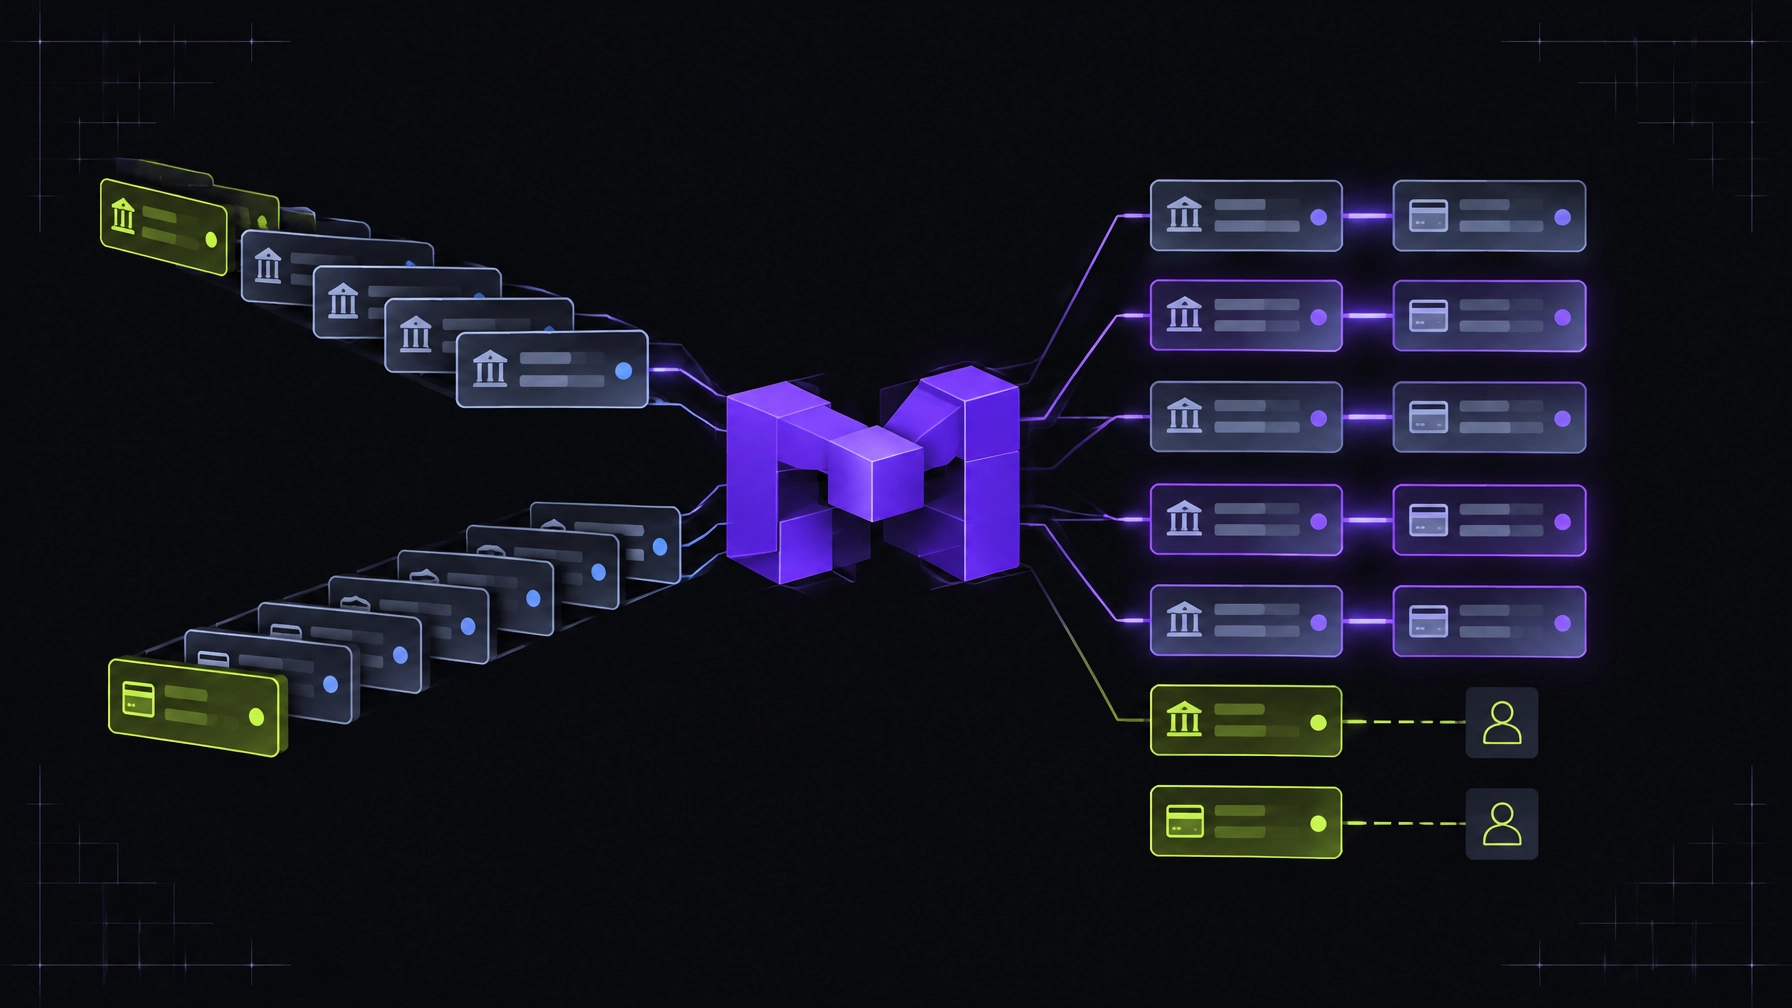
La parte automática aplica reglas para encontrar coincidencias entre movimientos. En vez de revisar manualmente cada línea, el sistema puede identificar los casos claros y separar los que requieren atención. La conciliación no elimina las diferencias: ayuda a encontrarlas y ordenarlas.
Por qué hacerla a mano te cuesta más de lo que parece
El costo no es solo el tiempo de quien prepara el cierre. Mientras el equipo busca comprobantes, verifica nombres y pregunta por pagos, la información financiera puede quedarse desactualizada. Dirección toma decisiones con un reporte que todavía no refleja lo que entró o salió del banco.
Además, el trabajo manual deja más espacio para errores difíciles de detectar: una transferencia aplicada al cliente equivocado, un movimiento duplicado o una comisión bancaria que nadie registró. Si cada área mantiene su propia hoja, incluso ponerse de acuerdo sobre cuál cifra es la correcta se vuelve parte del cierre.

En una desarrolladora, una transferencia sin identificar puede retrasar la aplicación de una mensualidad y hacer que el saldo de un cliente parezca vencido. Por eso la conciliación se conecta con la cobranza: un sistema de cobranza necesita saber qué se cobró, qué sigue pendiente y qué pago todavía no se ha podido asignar.
También importa distinguir ventas de dinero recibido. Una venta registrada no significa que el efectivo ya esté en la cuenta. Si esos datos se mezclan, el reporte de ventas puede separarse de la realidad del banco.
Qué significa “automática” de verdad
Automatizar no es dar por correcto cualquier movimiento que parezca familiar. Es aplicar criterios definidos para que el sistema resuelva las coincidencias claras y muestre las ambiguas sin ocultarlas.
Una conciliación bancaria automática puede usar reglas como estas:
- Monto: buscar el mismo importe en el banco y en el registro de la empresa.
- Fecha: considerar que la fecha de registro y la de depósito pueden diferir.
- Referencia o concepto: revisar el folio, la clave de rastreo o el texto de la transferencia cuando está disponible.
- Relación con el cliente o la operación: usar datos que ayuden a saber a qué factura, contrato o cuenta corresponde el pago.
Cuando una transferencia llega sin referencia, un agente de IA puede ayudar a buscar candidatos —por ejemplo, movimientos del mismo monto cercanos a la fecha— y mostrar por qué parecen relacionados. Pero una sugerencia no es lo mismo que una confirmación. Si hay varias posibilidades, el movimiento debe quedar como excepción para revisión.

Otra pieza importante es la trazabilidad: conservar el movimiento original, el resultado de la regla aplicada y cualquier ajuste o decisión posterior. Así, si alguien pregunta por qué se asignó un pago a cierta cuenta, el equipo puede revisar qué ocurrió sin depender de la memoria de quien hizo el cierre.
La calidad del resultado también depende de los datos disponibles. Si tus referencias cambian en cada pago o tus registros están repartidos en varios archivos, probablemente habrá más casos para revisar. La automatización ayuda a ordenar el proceso, pero no reemplaza la claridad en la operación.
Qué sigue necesitando criterio humano
Hay movimientos que no deberían resolverse sin revisar el contexto. Una regla puede detectar un importe, pero no siempre sabe por qué se pagó menos, a qué periodo corresponde o si el ajuste fue autorizado.
Algunos casos frecuentes son:
- Un cliente paga dos mensualidades juntas y no indica cómo distribuir el monto.
- Una factura se liquida en varios pagos parciales.
- El depósito no coincide con el total registrado por una comisión o retención.
- Aparece un cargo que el equipo no reconoce.
- Se necesita un ajuste contable que debe documentarse y aprobarse.

Aquí la IA puede ayudar a ordenar la información o sugerir posibles relaciones, pero la decisión requiere contexto y responsabilidad. Una diferencia sin explicación no debe desaparecer de la pantalla solo para que el cierre parezca cuadrado.
Cómo se ve un cierre con conciliación automática
El flujo puede variar según el banco, las fuentes de información y la operación de cada empresa. En términos generales, un cierre ordenado sigue estos pasos:
- Se incorporan los movimientos bancarios del periodo mediante la fuente disponible para la empresa, como una importación o una integración configurada.
- El sistema compara los registros usando reglas acordadas para monto, fecha, referencia y datos del cliente o la operación.
- Las coincidencias claras quedan identificadas para que el equipo no tenga que revisar una por una.
- Las excepciones se reúnen en una bandeja de revisión, con la información disponible para entender qué falta confirmar.
- El equipo resuelve las diferencias y documenta los ajustes que correspondan.
- Se consulta el reporte final con movimientos conciliados y pendientes claramente separados.
La meta es no esperar al último día para saber qué falta. Si se revisan excepciones con frecuencia, el cierre mensual puede reducirse a confirmar que el periodo esté completo y atender los casos pendientes, en lugar de rehacer todo el cruce desde cero.
¿Cómo puede ayudarte un ERP inmobiliario como MV-MIDAS?
Cuando ventas, cobranza y finanzas trabajan en registros separados, conciliar implica reconstruir la historia de cada pago. Un ERP puede ayudar a centralizar la información para que los movimientos se relacionen con el resto de la operación y el equipo trabaje sobre datos compartidos.
MV-MIDAS centraliza información de operación y finanzas, con módulos que se ajustan a los procesos de cada empresa. En el diagnóstico se puede revisar cómo incorporas tus movimientos, qué reglas necesita tu equipo y qué conexiones aplican a tu caso. Manivela trabaja con integraciones como Monex, STP, Openpay, Stripe y Toku; la compatibilidad concreta se valida según el flujo requerido.
Para desarrolladoras, MV-GAIA conecta inventario, ventas, cobranza de mensualidades y finanzas. Si una mensualidad entra al banco, el equipo necesita poder relacionar el pago con el cliente y su plan, no solo ver una fila con un importe.
Manivela trabaja con más de 250 empresas, cuenta con 12 sistemas propios y 20 años de experiencia; sus sistemas participan en operaciones que administran más de 100,000 unidades. La implementación de MV-MIDAS normalmente toma de 1 a 2 semanas, según el sistema y la información por migrar.
Revisa tu proceso y cierra con datos confiables
La conciliación bancaria automática funciona mejor cuando hay reglas claras, información accesible y responsables para resolver las excepciones. No se trata de quitarle el control al equipo financiero, sino de dejar de gastar su atención en cotejos repetitivos y enfocarla donde hace falta criterio.
Agenda una demo gratis de MV-MIDAS para revisar cómo ordenar este proceso en tu empresa. Si tienes una desarrolladora, también podemos mostrarte MV-GAIA. La demo puede ser en línea o en las oficinas de Manivela en Mérida. Escríbenos por WhatsApp al 999 163 1725 o a hola@manivela.com.mx.
MV-MIDAS tiene un costo de implementación de $15,000 MXN + IVA y mantenimiento de $4,000 MXN + IVA al mes. MV-GAIA cuesta $32,000 MXN + IVA de implementación y desde $6,000 MXN + IVA al mes. En la demo revisamos tu operación y qué configuración tendría sentido para tu equipo.